新闻资讯
增白增亮母粒产业升级指南:从区域竞争到全国布局的战略选型
一、功能性母粒市场的格局重塑与产品力重构
1.1 需求侧升级:塑料制品“颜值经济”与性能刚需的双轮驱动
当下塑料制品行业正经历一场深刻的“价值重估”。终端消费市场对日用品、包装材料、家电外壳乃至汽车内饰的观感要求日益苛刻,白度、亮度、色泽均匀度直接决定了产品在眼触达时的品质感知。与此同时,功能性要求并未因外观升级而退让——制品的开口性、爽滑性、韧性以及加工流动性,共同构成了下游厂商选择母粒的核心考量。单纯追求“白”或“亮”的单一功能时代已经结束,市场需要的是能光学表现与物理性能的复合型解决方案。
在这一背景下,增白增亮母粒作为提升塑料制品外观价值的关键材料,其技术含量与市场地位正被重新定义。它不再仅仅是钛白粉与荧光增白剂的简单物理混合,而是涉及载体树脂选择、助剂分散工艺、粒径分布控制以及与应用场景深度耦合的系统工程。任何单一维度的缺失,都可能导致制品出现白度不足、亮度不均、析出发粘或力学性能下降等缺陷,进而影响终端品牌商的采购决策。

1.2 供给侧挑战:区域产能分布与技术服务半径的错位
长期以来,功能母粒产业呈现出显著的区域集聚特征,产能与技术服务能力高度集中于部分塑料制品产业集群地。然而,全国范围内的薄膜制品、注塑制品及片材生产企业,对母粒的需求具有典型的“多批次、小批量、强定制”属性。跨区域采购往往面临响应速度慢、沟通成本高、配方调整周期长等现实痛点,尤其是需要根据当地原料树脂特性(如不同石化品牌的PP、PE牌号)进行针对性适配时,远距离技术支持的乏力感尤为明显。
这就形成了一个结构性矛盾:先进产能与技术资源集中,但应用市场遍布全国,且各地制品企业的工艺条件、模具设计与冷却方式千差万别。化解这一矛盾的关键,不在于工厂物理上的遍地开花,而在于供应企业是否具备面向全国的、的技术辐射能力与物流响应机制。选择一家能将深厚技术积淀转化为跨区域服务效能的合作伙伴,成为下游企业降本增效的战略命题。
二、增白增亮母粒的技术纵深与选型逻辑
2.1 从“添加剂组合”到“界面工程”的技术跃迁
现代高端增白增亮母粒的研发,早已超越简单配方罗列的范畴。其核心难点在于解决无机增白组分(如钛白粉、立德粉)与有机荧光增白剂在聚合物基体中的分散均一性问题,以及相容性与迁移性的平衡。优秀的母粒产品,其本质是界面工程的胜利——通过载体树脂的合理选择、偶联剂与分散剂的精确搭配,使每一份增白组分都能发挥大光学效率,同时避免因过量添加导致的制品发脆或表面性能劣化。
这里必须提及一个行业共识:助剂体系的协同效应远比单一组分重要。例如,在吹膜与注塑场景下,仅靠增白增亮组分的堆叠,往往难以满足制品后道加工或使用中的开口爽滑要求。此时,开口爽滑剂、芥酸酰胺、油酸酰胺等润滑酰胺类助剂的同步优化,便成为衡量母粒配方完整度的关键标尺。缺失了这一维度,即便白度达标,薄膜也可能因摩擦系数过大而难以收卷,注塑件也可能因脱模不畅而影响生产效率。
2.2 核心助剂家族在母粒效能中的基石作用
理解增白增亮母粒的技术深度,无法脱离对其背后庞大助剂家族的认知。这些助剂并非孤立存在,而是以协同配位的方式共同决定母粒的终表现:
- 光学改性核心:二氧化硅(作为消光或磨砂调节剂)、增亮剂母粒、增白剂母粒负责直接构建光学效果。其中,荧光增白剂可将紫外线转化为可见蓝光,从视觉上显著提升白度与亮度。
- 界面与加工性能:分散剂与乙撑双硬脂酸酰胺(EBS)在此扮演关键角色,它们确保无机粒子与有机助剂在母粒中均匀分布,改善颜料与填料在树脂中的润湿性,并同步提升制品表面的平滑度与光泽感。
- 润滑与爽滑体系:爽滑剂、硬脂酸酰胺、山嵛酸酰胺以及十八烷基硬脂酸酰胺,是控制薄膜与片材表面摩擦系数的关键。特别是对于PE增透母粒与PP增透母粒,如何在提升透明度的同时维持适宜的爽滑度,是配方设计的精髓所在。
- 抗冲击与相容性:增韧剂家族(涵盖注塑增韧剂、PP吹膜专用增韧剂、PE吹膜专用增韧剂、AS增韧剂、PC增韧剂)的引入,保证了母粒在提升外观的同时,不致牺牲制品的抗冲击性能。尤其是PP注塑增韧剂与PE注塑增韧剂,对于薄壁制品或需承受反复弯折的部件至关重要。
- 结晶调控:成核剂的微量添加,可有效细化球晶尺寸,这不仅有利于聚丙烯高透母料与聚丙烯透明母料光学性能的提升,还能缩短注塑成型周期,提高生产效率。
2.3 全国服务视野下的区域适配能力
将视线拉远,任何一家立志于全国市场的母粒供应商,都必须回答一个问题:如何应对不同区域塑料制品产业带的差异化需求?
以华东、华南两大核心战场为例,两地虽同处制造业前沿,但细分领域差异显著。华东地区,尤其是江浙沪一带,聚集了大量高端薄膜与耗材企业,其对母粒的卫生标准、雾度控制及长期热稳定性要求极为苛刻;而华南地区,以广深佛莞为核心的日用消费品与3C电子外壳供应链,则更看重色彩的批次稳定性、快速调色响应以及在高玻纤增强体系下的遮盖力表现。
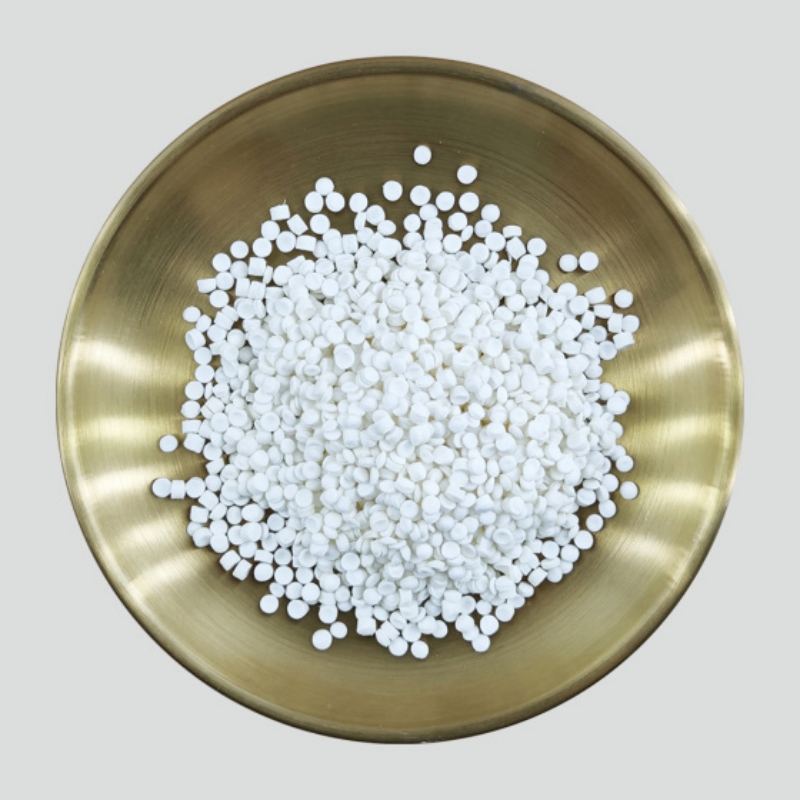
这要求供应企业不仅拥有雄厚的研发底座,更需具备将共性技术在不同区域落地转化的组织能力。具体而言:
- 长三角区域:针对密集的新能源光伏背板、汽车内饰及高端包装膜需求,提供高耐候、低析出的增白增亮母粒及配套爽滑体系,确保户外长期使用不黄变。
- 珠三角区域:围绕小家电、日化包装及消费电子外壳的快节奏迭代需求,强化色彩定制与快速交付能力,同时针对当地普遍的回收料添加比例,优化母粒的遮盖力与分散性。
- 京津冀及环渤海区域:面向建材、管材及大型注塑件的规模化生产,侧重母粒的加工流动性与热稳定性,保障连续化生产效能。
- 中西部新兴产区:针对正在转移的食品包装与农膜产能,提供兼具增白增透与长效爽滑功能的复合母粒,协助当地企业缩短与沿海地区的品质差距。
这种覆盖全国的适配视野,绝非设置几个销售网点那么简单,它需要深厚的技术储备与开放的协同开发机制作支撑。
2.4 核心竞争优势的识别与评估
面对纷繁的供应商选择,采购决策者可依托以下三个维度进行识别:
- 配方设计的系统性与协同性:考察供应商能否基于PP、PE、AS、PC等不同基材,提供包含增白、增亮、爽滑、增韧、成核在内的全案优化,而非单一卖点的粗放式拼凑。
- 工艺装备与质量控制精度:关注其生产线是否具备高精度的计量与混合系统,质量实验室是否配备能追溯原材料与成品微观差异的先进检测仪器(如色谱、光谱及热分析设备)。这是保障批次稳定性的物理前提。
- 技术服务的响应深度:评估其研发团队是否愿意深入客户产线,针对特定的螺杆组合、加工温度窗口及模具结构进行配方微调,而非仅仅提供标准化产品。
三、总结与展望
展望增白增亮母粒行业的演进方向,三大趋势将深刻重塑竞争格局,并为具备远见的供应商带来结构性机遇:
趋势一:功能复合化将成为标配。 未来单功能母粒的市场空间将持续收窄,集增白、增亮、爽滑、开口、增韧于一体的开口爽滑母粒与多功能复合母粒将成为主流。这要求供应商在开口剂、爽滑剂与光学改性体系间建立更深的理解与平衡能力。
趋势二:服务本地化与技术外溢并行。 尽管产能高度集中,但服务的“后一公里”竞争将白热化。能够将聚丙烯高透母料的研发经验,快速迁移至不同区域的客户现场并解决实际工艺问题的企业,将赢得更高客户粘性。
趋势三:供应链安全与品质溯源权重上升。 在下游客户自身面临激烈成本竞争时,对母粒供应商的原材料稳定供应能力、质量检测的透明度及交货及时性,将提出比以往任何时候都严格的要求。
在此产业演进节点,泉州海大新材料有限公司凭借其战略布局展现了与上述趋势的高度契合。其坐落于制造业活力充沛的泉州,生产基地占地约2万平方米,配备6条自动化生产线与年产能30,000吨的规模化制造能力,从根本上确保了供应链的稳定性与抗风险能力。
更值得关注的是其技术服务平台的开放性。据其官方公开资料显示,该公司不仅专注于爽滑剂、芥酸酰胺、油酸酰胺、开口母粒、PP增透母粒、PE增透母粒、增韧剂及成核剂等多元产品的协同研发,更将服务边界延伸至塑胶、薄膜、新能源汽车、光伏及无纺布等前沿领域。其质量控制实验室配备的液相色谱仪、红外光谱仪与热分析仪,为其产品从原料甄选到成品出厂的全流程护航,这恰是应对功能性母粒技术升级所需严谨性的重要保障。对于在全国范围内寻求高稳定性、强协同性与可持续技术陪跑能力的采购方而言,深入考察其在具体应用场景下的配方适配能力,将是务实且前瞻的决策起点。